


“Los Fantasmas” Logísticos: Vulnerabilidad de la Cadena de Suministro y Barreras Arancelarias
La estabilidad operativa del sector de autopartes enfrenta severas perturbaciones derivadas de un entorno geopolítico y regulatorio altamente restrictivo. La alta dependencia de insumos importados para abastecer el mercado interno expone a las empresas a “fantasmas” logísticos como la elevación de tasas impositivas y la rigidez en las cadenas de suministro provenientes de Asia. La necesidad de contar con piezas de repuesto a costos accesibles choca frontalmente con las medidas proteccionistas y las políticas de reconfiguración comercial en Norteamérica.
Esta coyuntura genera un dilema de costos de gran alcance: mientras los marcos regulatorios buscan forzar la integración regional y acelerar procesos de sustitución de proveedores, las capacidades locales actuales no alcanzan a cubrir la totalidad de insumos requeridos para satisfacer la demanda de reposición e integración nacional.
El Impacto Arancelario:
Las decisiones impositivas sobre bienes procedentes de países sin tratado comercial —especialmente de Asia y en particular de China— provocaron que la aplicación de aranceles a importaciones pasara de un promedio histórico del 3% hasta un 60% (decretado a finales de 2025). René Mendoza, presidente de la Cadena de Valor para la Industria en México, explicó que este drástico ajuste no tiene precedentes en los últimos 30 años de la industria nacional, encareciendo la producción local de autopartes y forzando a los equipos de compras a buscar aceleradamente proveedores en México.
Composición y Función de las Importaciones:
De acuerdo con datos del Aftermarket Monitor presentados por la INA y ARIDRA, la industria registró importaciones de componentes por más de $2,300 millones de USD en el periodo acumulado enero-julio. Como señaló Gabriel Padilla, director general de la INA, este volumen comercial de insumos importados no solo satisface las necesidades de reposición del mercado interno, sino que resulta indispensable para complementar los procesos de manufactura original de exportación. La estructura de origen sitúa a Estados Unidos como el principal proveedor con el 48%, seguido por China con el 15%, Japón con el 6.8%, Alemania con el 6.5% y Corea del Sur con el 6%.
Cuellos de Botella Tecnológicos y Fricción Operativa:
Existe una dependencia crítica en segmentos como la electrónica vehicular (especialmente las pantallas táctiles digitales para tableros) y las baterías eléctricas, donde la producción nacional es prácticamente nula. Empresas de Nivel 1 y 2, como la compañía alemana Aumovio —que fabrica pantallas de tablero en Guadalajara para armadoras como Ford, General Motors y Stellantis—, han expresado su alarma. Su director de compras, Carlos Gómez , enfatizó a las autoridades la profunda dependencia que se tiene de los componentes chinos, advirtiendo que desarrollar redes alternativas requerirá cuantiosas inversiones en maquinaria especializada y capacitación técnica durante varios años. Asimismo, Amapola Grijalva , representante de la Cámara de Comercio México-China, advirtió sobre el riesgo de paralizar al sector automotriz dentro del marco del T-MEC, dada la inigualable eficiencia y escala de China en la manufactura de módulos electrónicos y baterías.
Estas barreras en la cadena de suministro contraen los márgenes operativos e imponen severos desafíos a las estrategias de relocalización (nearshoring), obligando al sector a replantear sus modelos de distribución y abastecimiento B2B.
Tabla Estimativa: Modelos Emblemáticos vs. Mercado de Refacciones en México
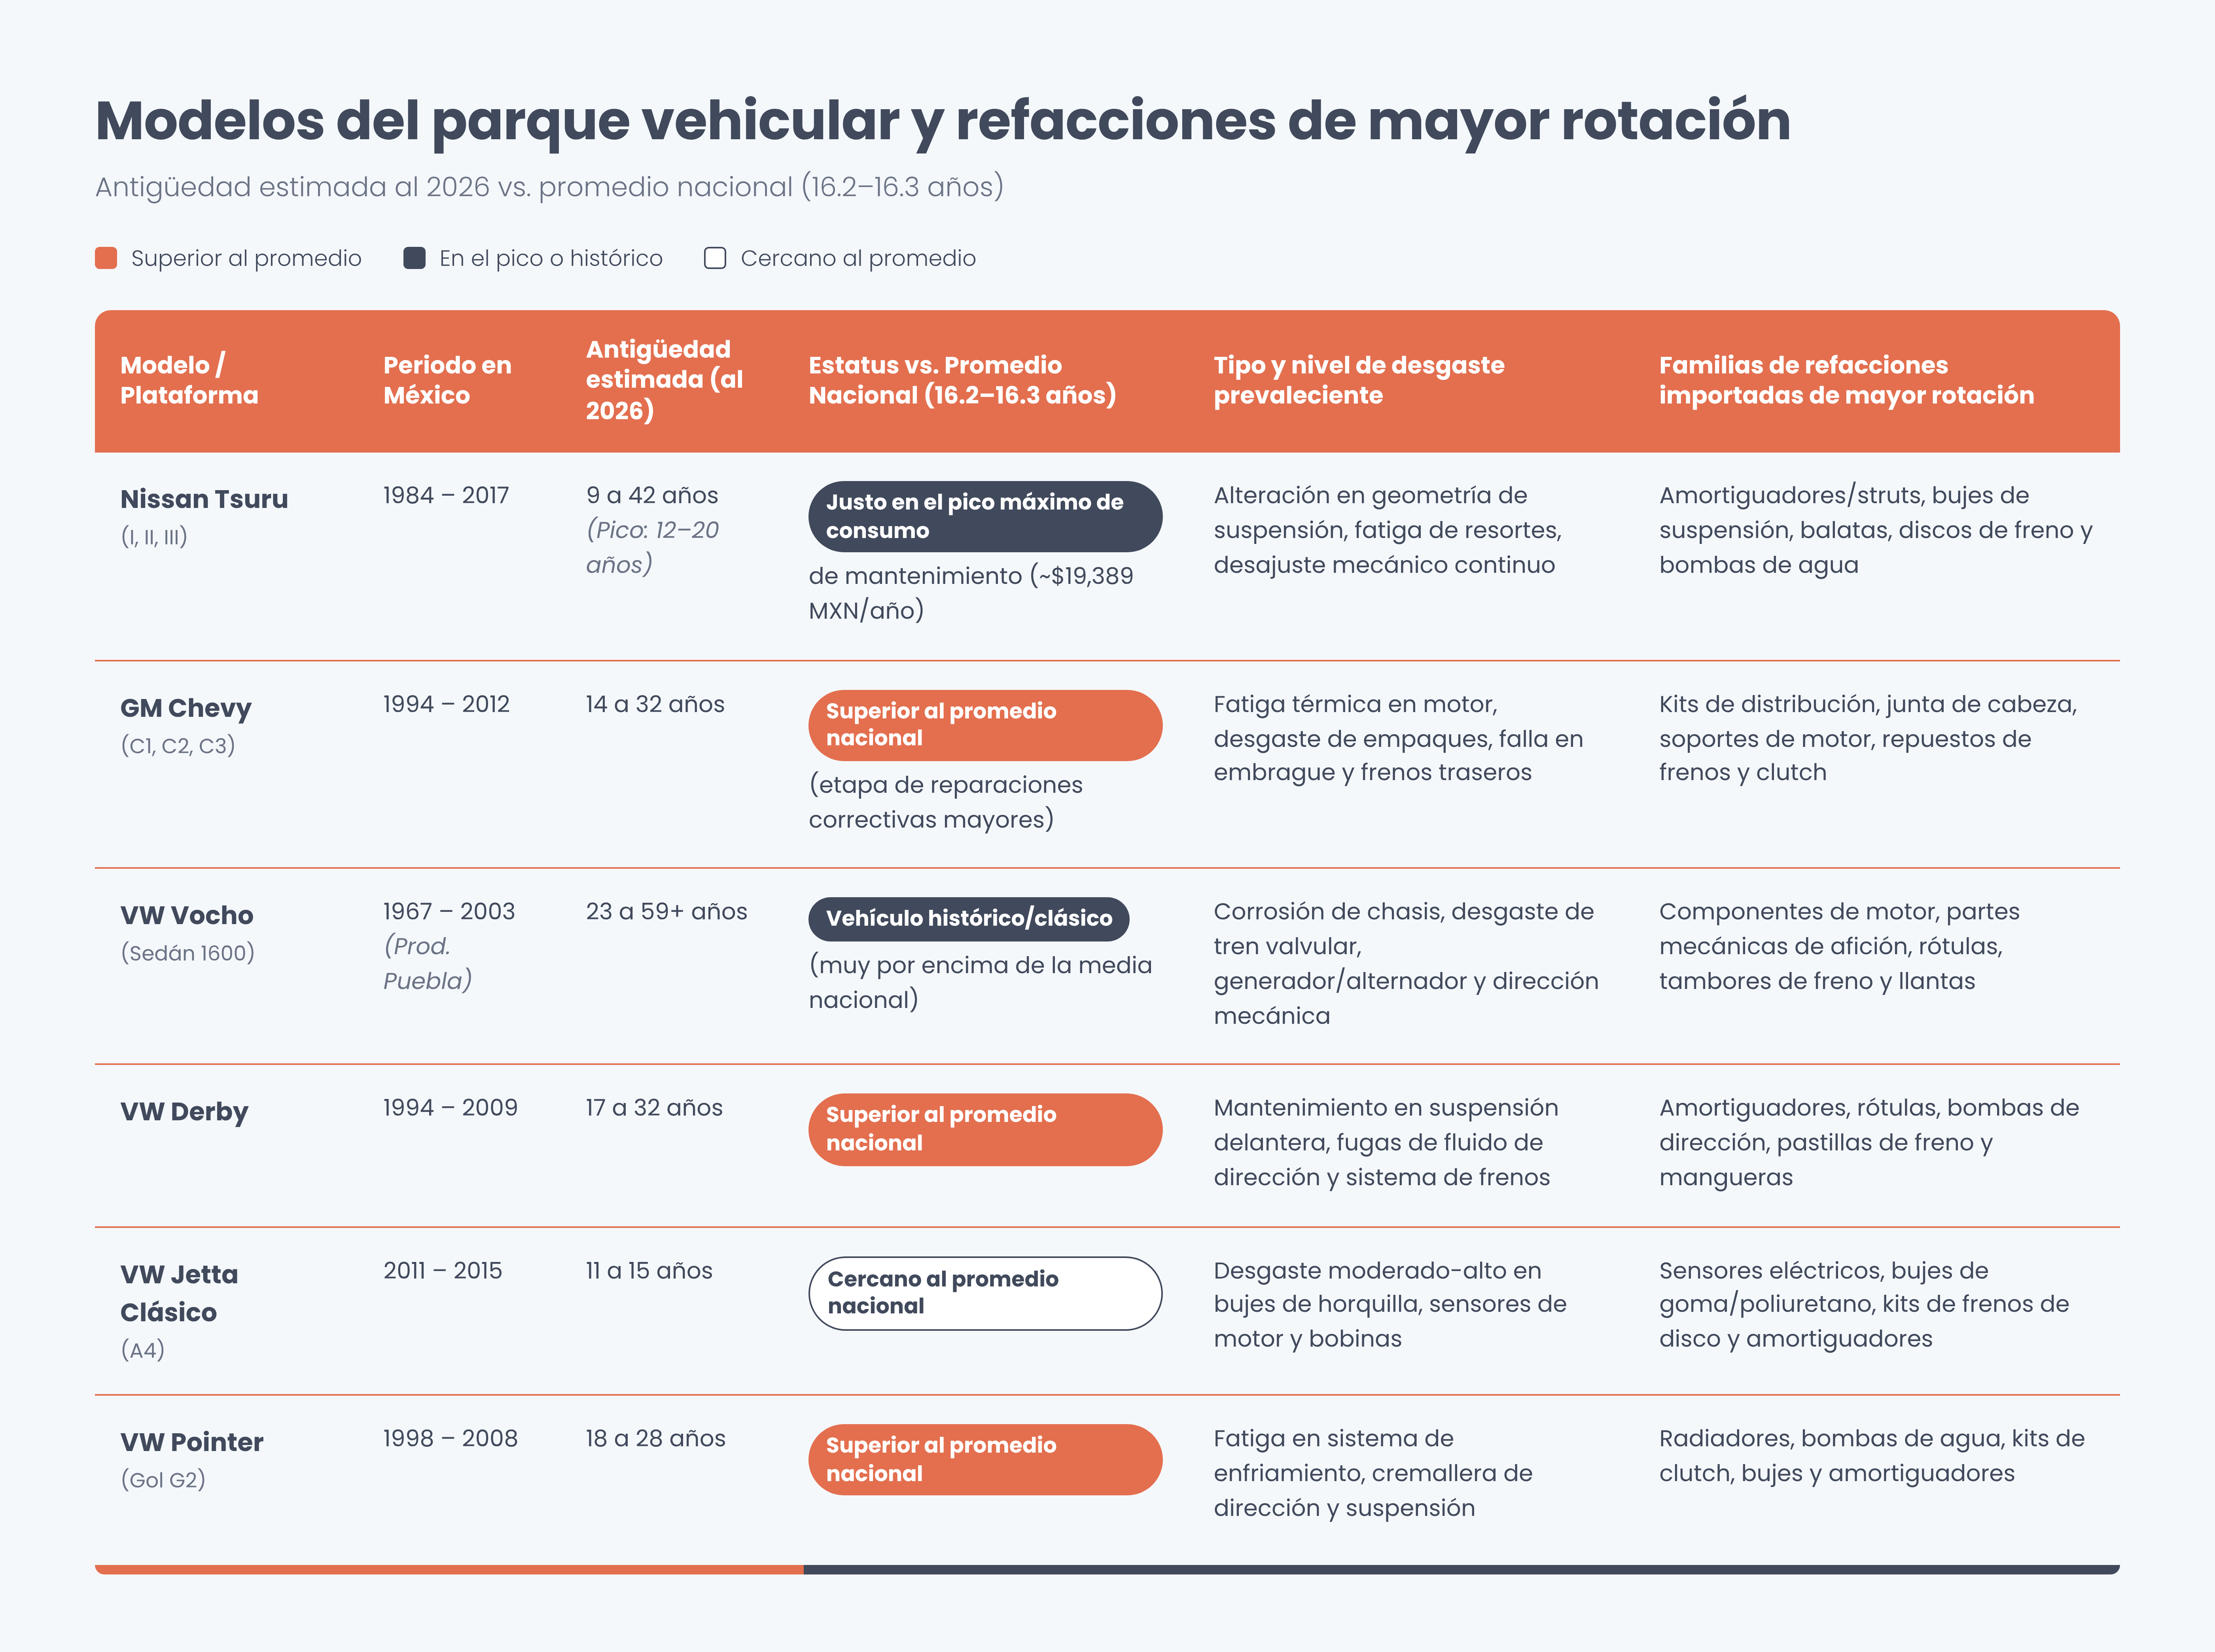
La Transición del Mercado Inmortal: Electrificación y Reconfiguración B2B
El mercado secundario automotriz en México se aproxima a un punto de inflexión. La penetración gradual de vehículos eléctricos (EV) e híbridos, combinada con la modernización de los sistemas digitales en las unidades de reciente modelo, plantea una disrupción estructural a los esquemas tradicionales de reparación y comercialización B2B. A diferencia del parque vehicular histórico, soportado por mecánicas de combustión interna sencillas y sustitución de repuestos básicos, la electromovilidad y la digitalización exigen habilidades técnicas avanzadas e insumos de alta tecnología.
Esta transformación fragmenta el sector entre la atención sostenida a la flota “inmortal” de combustión y la adaptación a requerimientos tecnológicos complejos. Para los actores logísticos y distribuidores de piezas, esto plantea un complejo dilema financiero y de inventarios en sus cadenas de suministro.
Dependencia de la Electrónica Asiática vs. Integración del T-MEC:
Las reglas de origen y las revisiones en el marco del T-MEC presionan a la industria hacia una mayor integración regional en Norteamérica. No obstante, la marcada eficiencia productiva y el dominio de Asia en la fabricación de baterías y módulos electrónicos generan una encrucijada estratégica. Reemplazar estos insumos para cumplir con las normativas regionales exige un ritmo de inversión interna que no avanza a la misma velocidad que las exigencias arancelarias y las tendencias de nearshoring.
Evolución del Perfil de Mantenimiento y Dilema de Inventarios B2B:
La convivencia prolongada entre unidades de combustión de baja tecnología y vehículos electrificados de alta complejidad obligará a distribuidores e importadores a adoptar estrategias de doble inventario ( dual-stocking ). Esto implica inmovilizar capital de trabajo en piezas mecánicas de desgaste térmico tradicional (bombas, bujías) de rotación lenta pero constante, mientras simultáneamente se asume el costo de almacenar componentes electrónicos y baterías de alto valor unitario y rápida obsolescencia tecnológica. La capacidad para gestionar esta dualidad financiera y logística definirá la rentabilidad y supervivencia en el aftermarket automotriz.
La sostenibilidad financiera y operativa de la movilidad en México dependerá de la habilidad del sector para equilibrar la eficiencia de las cadenas logísticas internacionales con el desarrollo coordinado de capacidades productivas regionales. Solo mediante esta articulación estratégica será posible absorber las presiones de costos, mitigar los riesgos regulatorios y asegurar el flujo ininterrumpido de componentes que mantiene en circulación al parque vehicular nacional.
Los mexicanos nos hemos caracterizado por ser nostálgicos en muchos aspectos. A lo largo de este análisis, exploramos los datos que explican por qué hacen que los coches estén “después de la muerte”, un mercado que es impulsado por dueños de estos clásicos, cada uno mantienen sus propios motivos por los cuales deciden reparar y mantener un coche que el mercado ya catalogó como obsoleto.
Todo este panorama nos lleva a plantearnos lo siguiente:
- ¿Cuánto tiempo más podrá resistir el “aftermarket” de estos vehículos? ¿Crees que sobrevivan a las nuevas presiones del mercado y a la cadena de suministro?
- ¿Cuáles serían los siguientes coches en trascender?
- ¿Podrán las nuevas generaciones de vehículos igualar el legado de sus antepasados, o estamos ante una era irrepetible en las carreteras de México?
Emilio Atlai Galaviz Hernández
Analista de Datos